คำถามที่พบบ่อย FAQs โปรแกรมบัญชี ibiz ครบทุกประเด็น

รวมคำถามที่พบบ่อยเกี่ยวกับโปรแกรมบัญชี ibiz ตั้งแต่การใช้งาน ปัญหาทางเทคนิคที่พบบ่อย พร้อมคำตอบที่เข้าใจง่าย

กรณีที่ต้องการยื่นภาษีมูลค่าเพิ่มให้กรมสรรพากร จะต้องการบันทึกบัญชีอย่างไร ?

กรณีที่ต้องการยื่นภาษีมูลค่าเพิ่มให้กรมสรรพากร จะต้องการบันทึกบัญชีอย่างไร ?

Q:
กรณีที่ต้องการยื่นภาษีมูลค่าเพิ่มให้กรมสรรพากร จะต้องการบันทึกบัญชีอย่างไร ?
A:

          ภาษีมูลค่าเพิ่ม (Value Added Tax หรือใช้ตัวย่อว่า VAT) คือเป็นการเก็บภาษีจากการขายสินค้าหรือการให้บริการในแต่ละขั้นตอนการผลิตและจำหน่ายสินค้าหรือบริการ ทั้งที่ผลิตในประเทศและนำเข้าจากต่างประเทศ

          ผู้ที่มีหน้าที่เสียภาษีมูลค่าเพิ่ม ได้แก่ ผู้ประกอบการที่เป็นผู้ผลิตหรือเป็นผู้ที่ขายสินค้าหรือให้บริการในทางธุรกิจหรือวิชาชีพเป็นปกติธุระ ไม่ว่าจะประกอบกิจการในรูปของบุคคลธรรมดา คณะบุคคล หรือห้างหุ้นส่วนสามัญที่มิใช่นิติบุคคลหรือนิติบุคคลใด ๆ หากมีรายรับจากการขายสินค้าหรือให้บริการเกินกว่า 1.8 ล้านบาทต่อปี และมีหน้าที่ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มเพื่อเป็นผู้ประกอบการจดทะเบียน (หากไม่เกินก็ขอจดทะเบียนได้)

          ภาษีขาย คือ ภาษีมูลค่าเพิ่มที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มได้เรียกเก็บหรือพึงเรียกเก็บจากผู้ซื้อสินค้าหรือผู้รับบริการ เมื่อมีการขายสินค้าหรือรับค่าบริการ
          ภาษีซื้อ คือ ภาษีมูลค่าเพิ่มที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ได้จ่ายให้กับผู้ขายสินค้าหรือผู้ให้บริการที่เป็นผู้จดทะเบียนภาษีมูลค่าเพิ่ม เมื่อซื้อสินค้าหรือชำระค่าบริการเพื่อใช้ในการประกอบกิจการของตน ภาษีซื้อที่จะนำมาหักได้นี้คลุมไปถึงภาษีซื้อของสินค้าประเภททุนด้วย

วิธีการคำนวณภาษีอย่างไร
         
ภาษีที่ต้องเสียคำนวณมากจากการนำภาษีขายทั้งเดือนภาษีมาหักด้วยภาษีซื้อทั้งเดือนภาษี หากมีภาษีขายได้มากกว่าซื้อให้ชำระภาษีส่วนต่างนั้น หากมีภาษีซื้อมากกว่าภาษีขาย จะขอคืนภาษีส่วนต่างเป็นเงินสดหรือยกไปเครดิตภาษีในเดือนถัดไปก็ได้ดังนี้


รูปแบบการยื่นภาษีมูลค่าเพิ่มให้กรรมสรรพากร
         
ภาษีมูลค่าเพิ่ม = ภาษีขาย – ภาษีซื้อ
                  - หากภาษีขาย > ภาษีซื้อ = ภาษีมูลค่าเพิ่มที่ต้องชำระ
                  - หากภาษีขาย < ภาษีซื้อ = ภาษีที่มีสิทธิขอคืนหรือขอเครดิตภาษี

วิธีการบันทึกการยื่นภาษีมูลค่าเพิ่มให้กรมสรรพากร มีขั้นตอนการบันทึกดังนี้
         
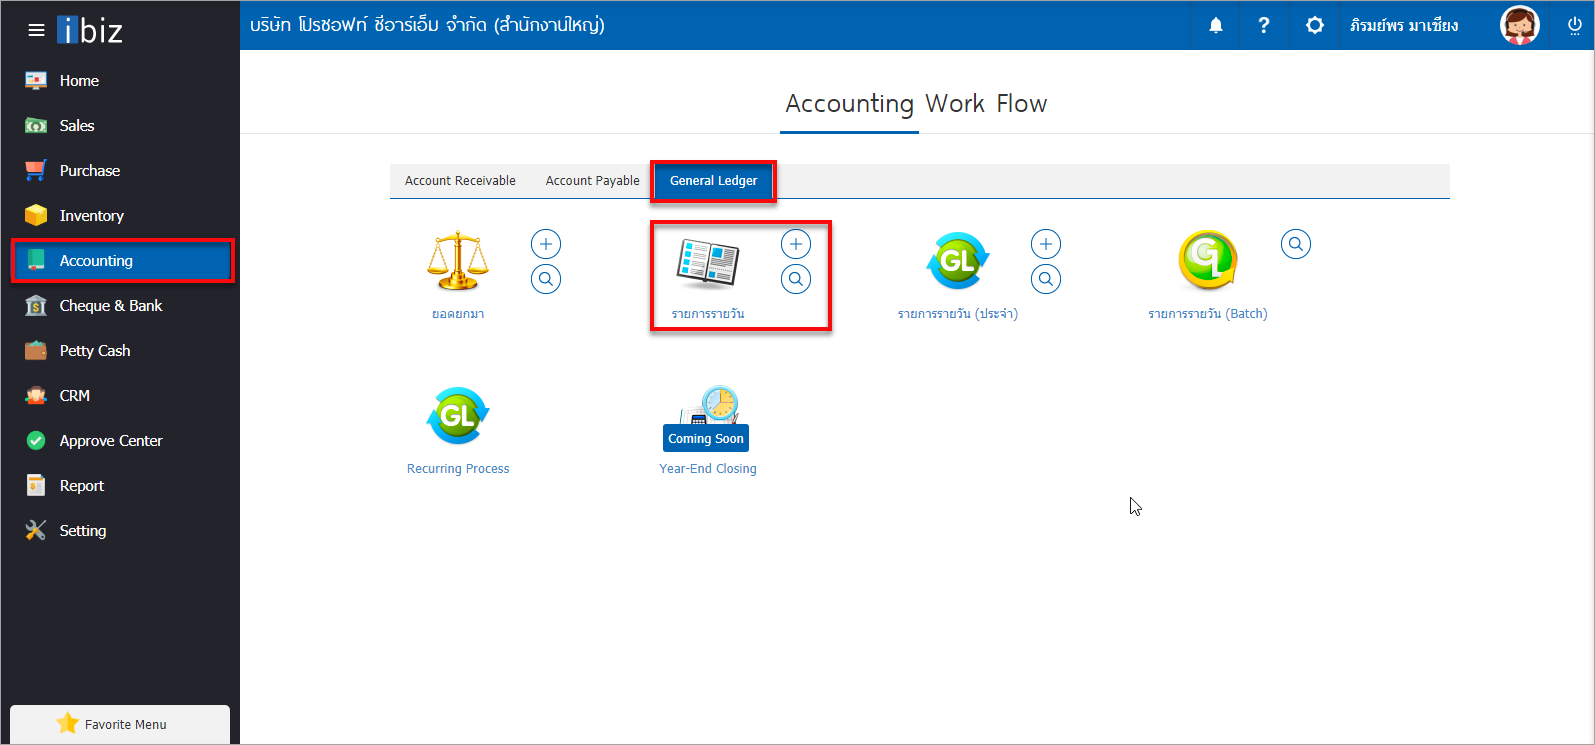
ผู้ใช้สามารถบันทึกเอกสารภาษีขายและภาษีซื้อ Accounting > General Ledger >รายการรายวัน ดังรูป

          ในกรณี ภาษีขาย > ภาษีซื้อ แสดงว่าผู้ประกอบการต้องชำระภาษีมูลค่าเพิ่มของเดือนนั้น
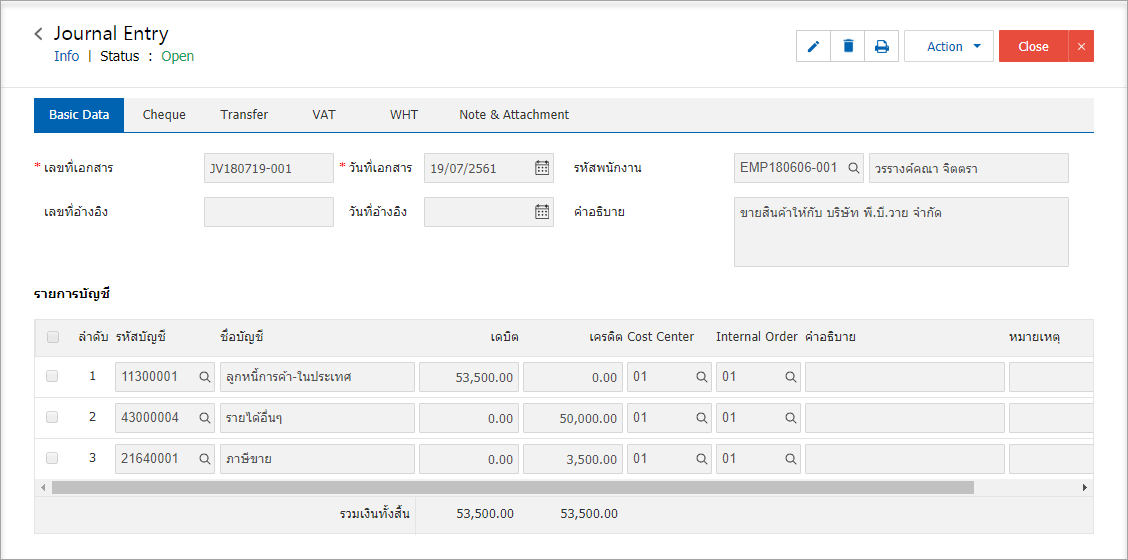
          1. ตัวอย่าง การบันทึกบัญชีรายการรายวัน เกี่ยวกับการขายสินค้า/บริการ


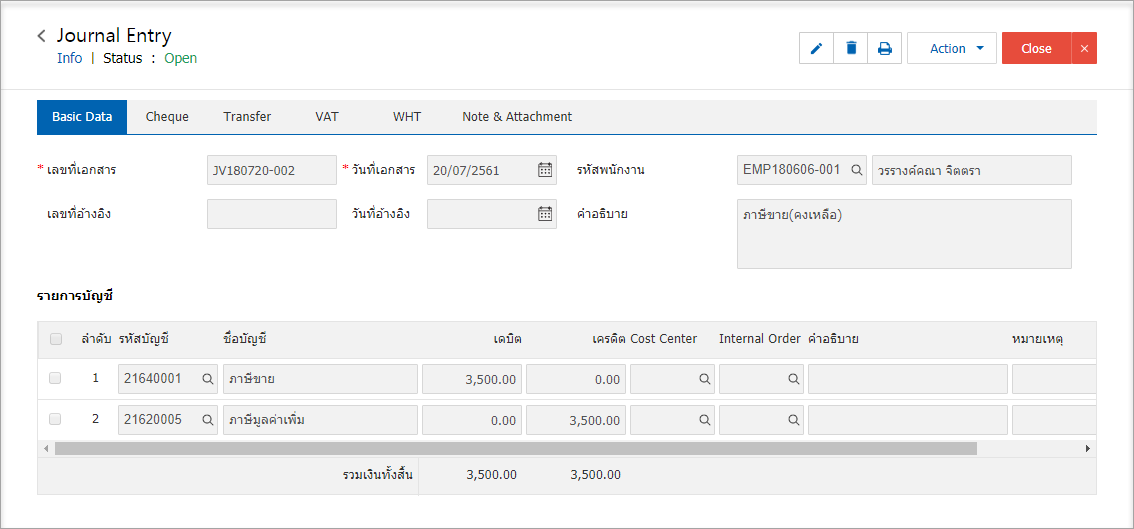
          2. ตัวอย่าง การบันทึกรายการรายวัน เกี่ยวกับภาษีขาย (คงเหลือ) นำมาบันทึกลงในบัญชีภาษีมูลค่าเพิ่ม

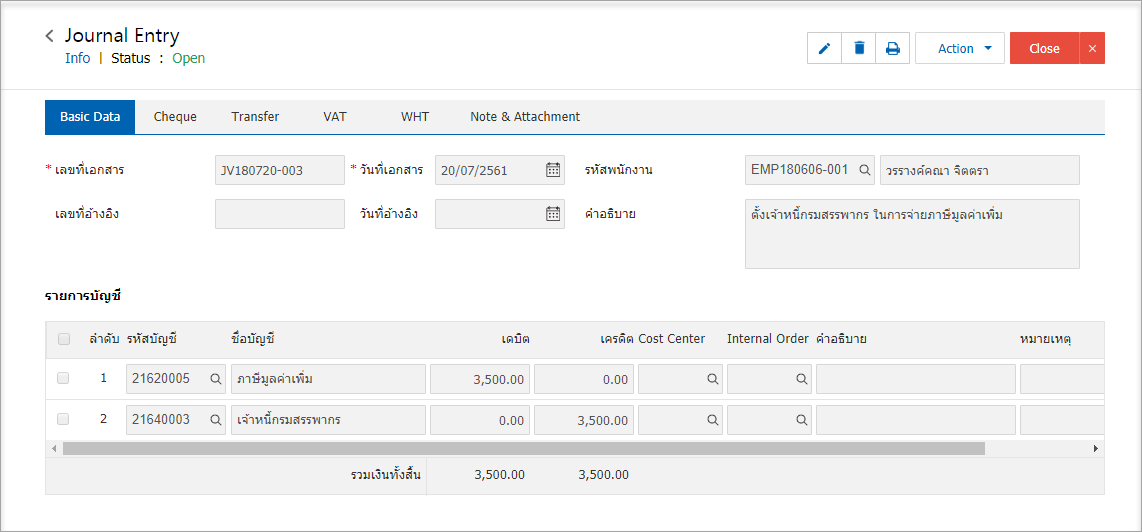
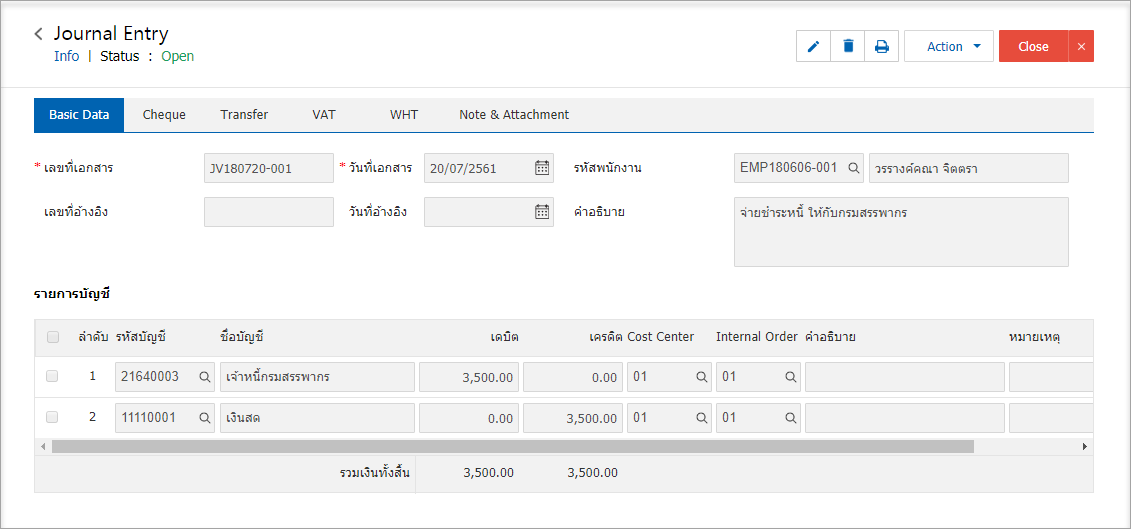
          3. การบันทึกรายการรายวัน เกี่ยวกับการตั้งเจ้าหนี้สรรพากร ในการจ่ายภาษีมูลค่าเพิ่ม

          4. การบันทึกรายการรายวัน เกี่ยวกับการจ่ายชำระหนี้ ให้กับกรมสรรพากร

          ในกรณี หากภาษีขาย < ภาษีซื้อ แสดงว่าผู้ประกอบการจะต้องขอคืนภาษีมูลค่าเพิ่มของเดือนนั้น
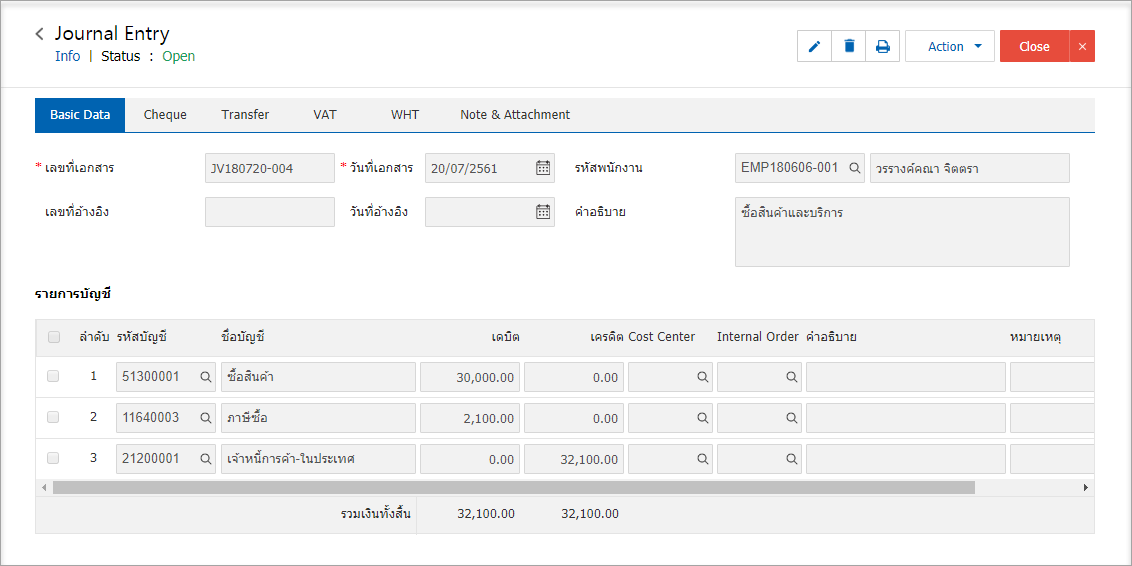
          1. การบันทึกรายการรายวัน เกี่ยวกับการซื้อสินค้า/บริการ


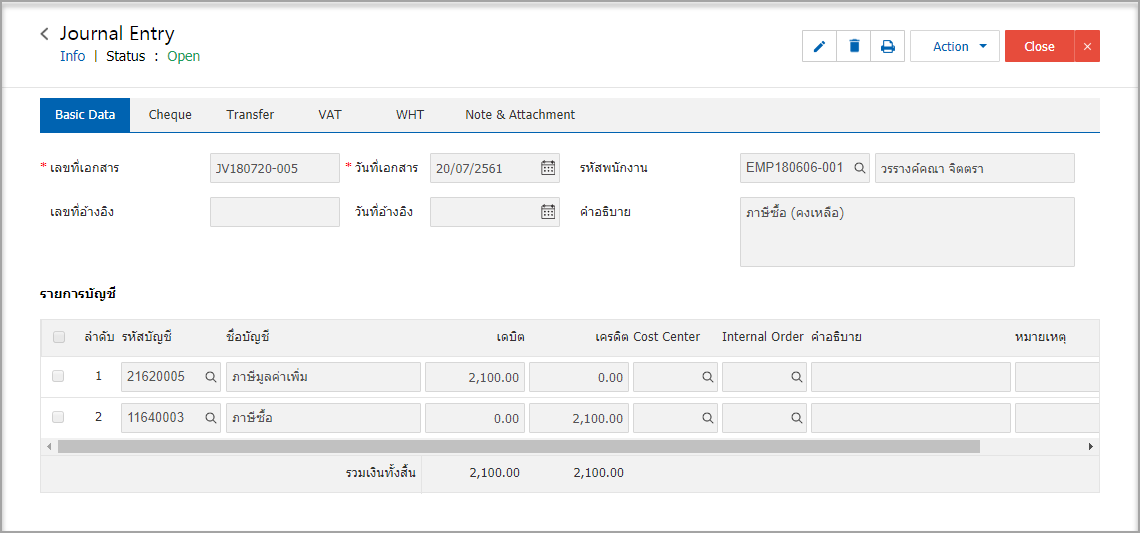
          2. การบันทึกรายการรายวัน เกี่ยวกับภาษีซื้อ (คงเหลือ) นำมาบันทึกลงในบัญชีภาษีมูลค่าเพิ่ม

เขียนและเรียบเรียงโดย : บริษัท โปรซอฟท์ ซีอาร์เอ็ม จำกัด | 14 กันยายน 2569

 31621
ผู้เข้าชม

ติดต่อเรา

หากยังไม่พบคำตอบหรือมีข้อซักถามเพิ่มเติม สามารถติดต่อทีมงานสนับสนุนได้ที่

สร้างเว็บไซต์สำเร็จรูปฟรี ร้านค้าออนไลน์